스포츠춘추
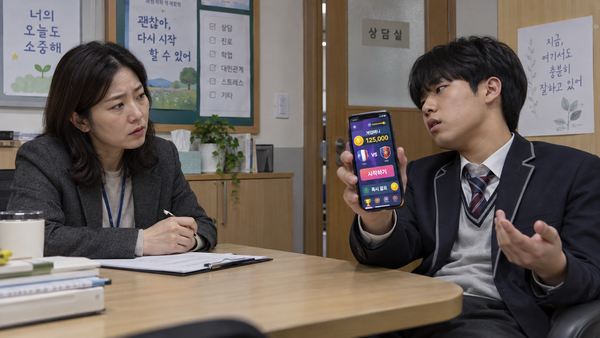
"쌤, 이건 도박이 아니라 게임이에요"…교실 속 침투한 불법 스포츠 도박 "예방교육은 소나기 아닌 보슬비처럼" [청소년도박④]
연합뉴스
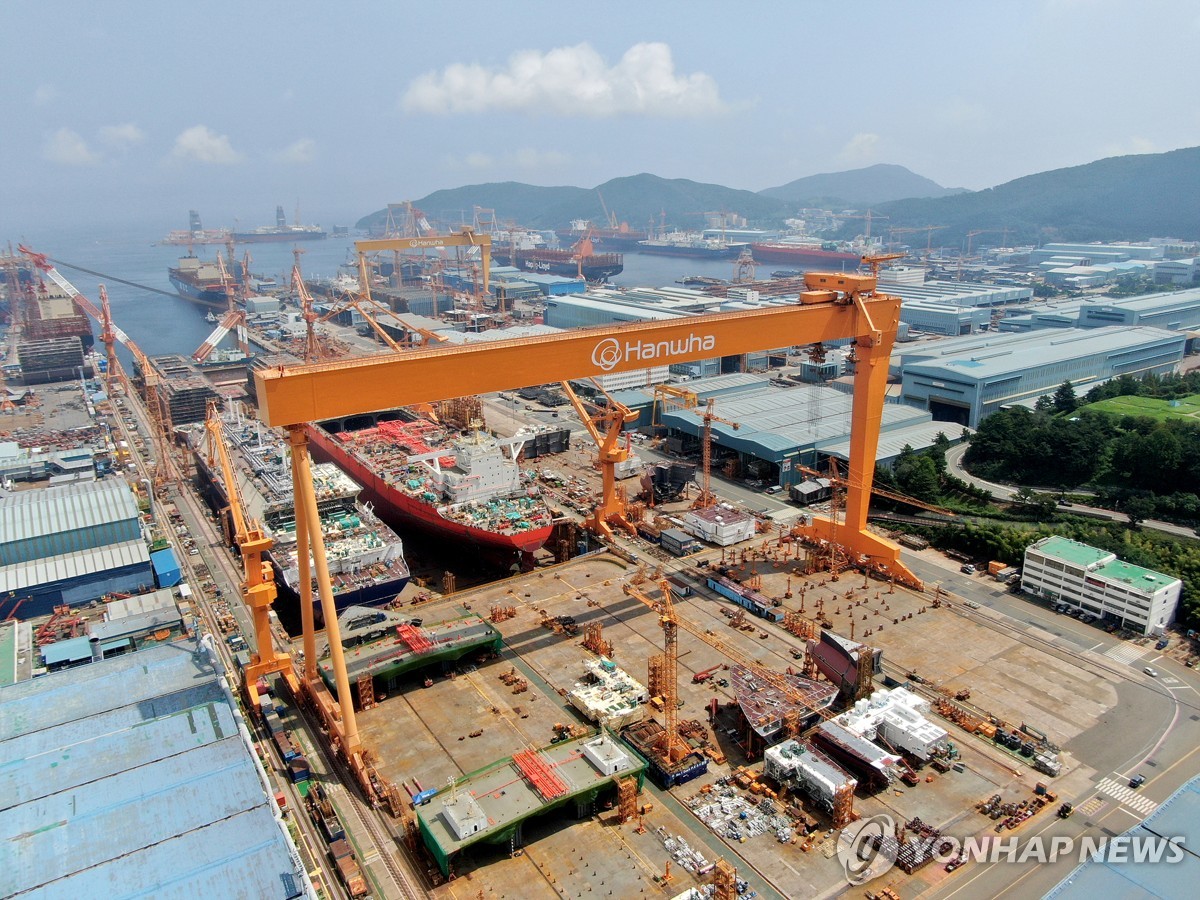
[한화오션 제공. 재판매 및 DB 금지]
(서울=연합뉴스) 곽윤아 기자 = SK증권[001510]은 14일 한화오션[042660]의 목표주가를 13만4천원에서 11만원으로 하향 조정했다. 전날 종가는 6만7천100원이다.
한승한 연구원은 "2028년 추정 EPS(주당순이익) 6천738원에 목표 P/E(주가수익비율) 16배를 적용해 (목표주가를) 산출했다"며 "최근 상선 부문에 대한 피크아웃(정점 통과) 우려를 반영해 멀티플(평가배수)을 하향 조정했다"고 설명했다.
한화오션의 3분기 영업이익 전망치는 5천50억원으로 제시, 컨센서스(시장평균예상치)인 5천633억원을 하회할 것이라고 내다봤다.
한 연구원은 "추석 연휴 및 하계휴가로 이전 분기 대비 조업일수가 9일 감소했다"며 "원/달러 환율 하락 영향도 있다"고 밝혔다.
주가 재평가를 위해서는 최근 해군 호위함 도입 필요성이 부각되고 있는 미국으로의 추가 수주가 필요하다고 봤다.
또한 "그리스, 에스토니아, 사우디아라비아, 모로코, 이집트, 필리핀, 칠레 등 글로벌 주요 국가들의 함정 수주 파이프라인을 보유하고 있기에 글로벌 지정학 리스크 확대 및 해군 현대화 사업 본격화에 따른 수주 모멘텀을 기대해본다"고 덧붙였다.
ori@yna.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음