연합뉴스
李대통령 "국무회의 전부 비공개 동의못해…행정 공개가 원칙"
연합뉴스
"7월보다 더 비정상적…IMF 사태·코로나19 버금가는 이례적 낙폭"
"극심한 저평가…투매 동참 말고 낙폭 과대 대형주 저가매수해야"
현지시간 21일 메타 실적발표 주목…"빅테크, AI 투자 지속성 관건"
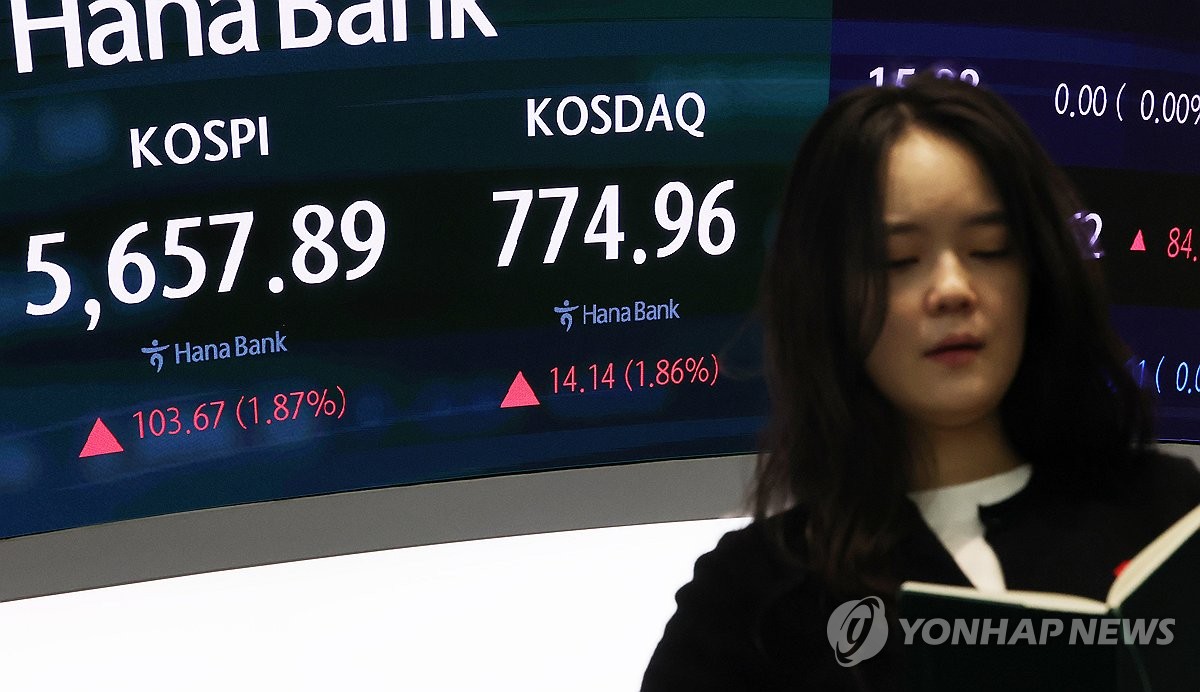
(서울=연합뉴스) 이진욱 기자 = 16일 서울 중구 하나은행 본점 딜링룸 전광판에 코스피와 코스닥, 원/달러 환율이 표시돼 있다. 이날 코스피는 장 초반 1%대 상승률을 나타내고 있다. 오전 9시 1분 현재 코스피는 전날보다 88.03(1.58%) 오른 5,642.25다. 2026.10.16 cityboy@yna.co.kr
(서울=연합뉴스) 황철환 기자 = 비정상적 폭락 장세를 보이던 코스피가 16일 장 중 3% 안팎의 상승률을 보이며 8거래일 만에 반등하고 있다.
하지만 극히 짧은 기간에 20% 넘게 떨어진 것에 비해선 반등 강도가 약해 시장의 흐름을 바꾸지는 못하는 것으로 보인다는 게 증권가의 대체적인 시각이다. 대규모 투매로 이번 급락을 주도한 외국인의 '셀코리아'도 지속되고 있다.
투자 전문가들은 역대급 과매도가 나타나고 있다며 투매에 휘말리지 말고 버텨야 할 구간이라고 입을 모았으나, 향후 증시 회복 시점 및 경로와 관련해선 다소 엇갈리는 전망을 내놓았다.
허재환 유진투자증권 연구원은 "이번 10월 대폭락은 (글로벌 반도체 조정이 있었던) 7월보다 더 정상적이지 않다"면서 "많은 투자 전문가들은 매도를 자제하라고 조언할 것 같고, 저도 동의한다"고 말했다.
그는 "코스피는 이달 2일 이후 7거래일 만에 21% 하락했는데, 같은 기간 코스피가 이보다 더 하락한 경우는 1980년 이후 세 번뿐"이라며 "주가 하락 속도만 보면 심각한 위기가 임박했음을 보여줄 정도였다"고 짚었다.
국제통화기금(IMF) 외환위기였던 1997년 12월(-25%), 글로벌 금융위기 당시인 2008년 10월(-31%), 코로나19 국면이었던 2020년 3월(-25%)에 버금가는 이례적 급락이었다는 것이다.
허 연구원은 "급락 이후 심리가 회복되는 데는 시간이 많이 걸린다. 그래서 주가 바닥은 늘 이중, 삼중 바닥 형태였다"면서 "이번 코스피 폭락은 지난 7월 이후 3개월 만인데, 가장 낙관적인 시나리오는 지금 코스피가 이중 바닥일 가능성"이라고 짚었다.
글로벌 반도체 조정과 삼전·닉스 단일종목 레버리지 상품 출시에 따른 수급충격으로 7월 한 달간 코스피는 22.19% 급락했다.
이에 개인 투자자 상당수가 손실 구간에 접어들었고, 연기금을 비롯한 기관도 매수 여력이 제한되며 국내 증시는 이후 수급 공백에 시달려 왔는데, 이번 급락으로 마침내 바닥을 찍고 반등이 시작될 수 있다는 시나리오다.
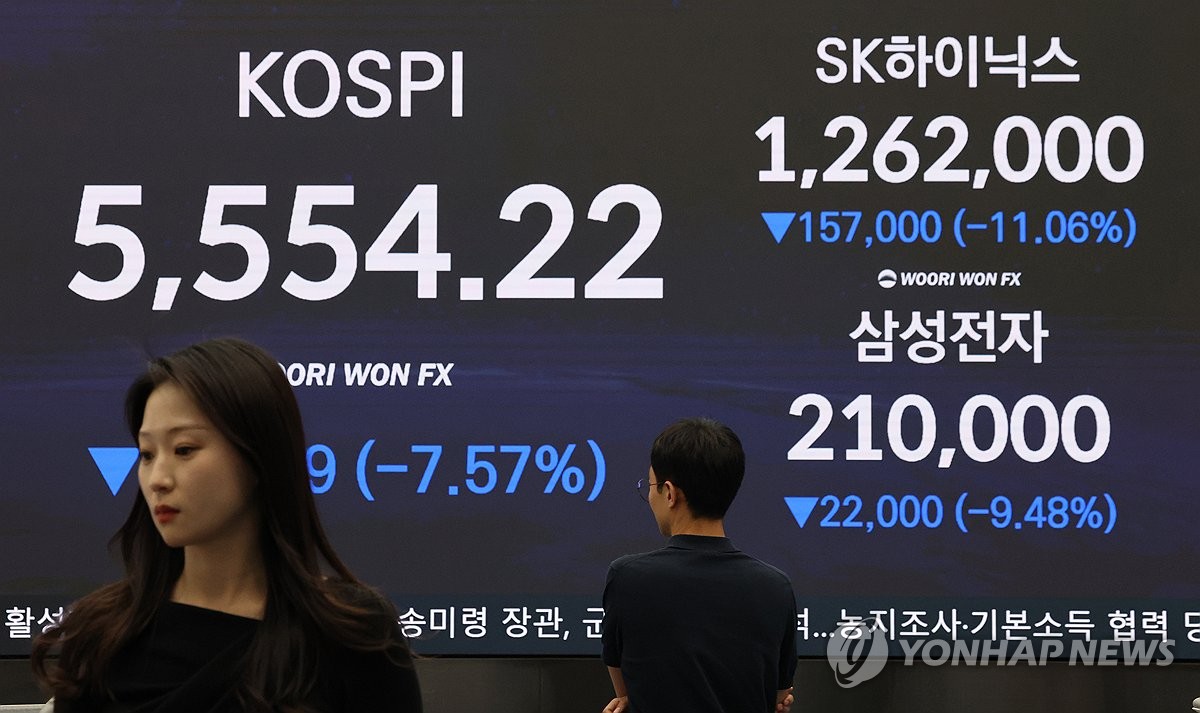
[연합뉴스 자료사진. 재판매 및 DB 금지]
하지만 허 연구원은 "주가 하락이 이중바닥이려면, 지금이 위기가 아니어야 한다. 현재 역대급 기업실적과 호황이라고 하는데 사실은 그래서 더 불안하다"며 "기업실적이 둔화하지만 급락하지 않을 때, 그래서 연착륙에 대한 희망이 생길 때가 진짜 회복 시점일 것"이라고 말했다.
이재원 유안타증권 연구원은 "이번 급락의 핵심은 수급 불균형"이라고 지적하며 낙폭 과대 대형주를 분할 저가매수할 것을 조언했다.
그는 "연초 이후 외국인 누적 순매도의 80∼90%가 삼성전자[005930]와 SK하이닉스[000660]에 집중됐는데, 9월 지수 하단을 지지했던 자사주 매입은 10월 7일 삼성전자 매입 종료 이후 급감했다"고 말했다.
그런 가운데 올해 들어 100조원 이상을 순매수해 온 개인은 예탁금 증가세가 멈췄고, 연기금의 수급방어 여력도 제한돼 외국인 투매를 흡수할 매수 주체가 없는 '빈집'이 된 탓에 매크로 지표 개선에도 매도 악순환이 반복되고 있다는 설명이다.
이 연구원은 "과거 코스피가 7거래일간 10% 이상 급락한 12개 사례에서 이후 1주 상승 확률은 83%였다. 반면 낙폭이 15%를 초과한 5개 사례의 1개월 상승 확률은 20%에 그쳤다. 단기 반등 가능성과 추세 회복을 구분해야 하는 이유"라고 말했다.
단기적으로는 코어위브 등 인공지능(AI) 관련 기업의 신용위험 안정과, 21일 메타 실적발표로 본격화할 빅테크 어닝시즌 본격화가 변곡점이 될 수 있을 전망이다.
[로이터 연합뉴스 자료사진. 재판매 및 DB 금지]
삼성전자의 12개월 선행 주가수익비율(PER)이 15일 기준 3.27배까지 추락하는 등 반도체 대형주들은 견조한 실적에도 불구, 과거 다운사이클 저점 수준으로 밸류에이션이 추락한 상태다.
AI 산업 수익성에 대한 의구심 때문이다.
빅테크들이 충분한 돈을 벌지 못해 AI 인프라 투자 출혈경쟁을 멈출 경우 반도체 가격이 언제든 급락할 수 있다며 관련 기업의 실적 전망치를 믿지 않는 투자자가 많다는 이야기다.
이에 시장 참여자들은 이번 실적 시즌을 통해 AI 산업의 수익성과, 빅테크의 지속적 투자가 재확인될지에 주목하는 모습이다.
이경민 대신증권 연구원은 "내주에는 한국 10월 1∼20일 수출 등 지표가 발표되나 매크로 이벤트가 AI 의구심이 약화한 투자심리 반전을 기대하기는 어렵다"면서 "메타(21일), 램리서치(21일), IBM(21일), TI(21일), 웨스턴디지털 (22일) 실적 발표가 AI 투자 지속성과 반도체 업황에 대한 의구심을 완화할 수 있는 계기가 될 수 있을지가 관건"이라고 말했다.
hwangch@yna.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음