위키트리
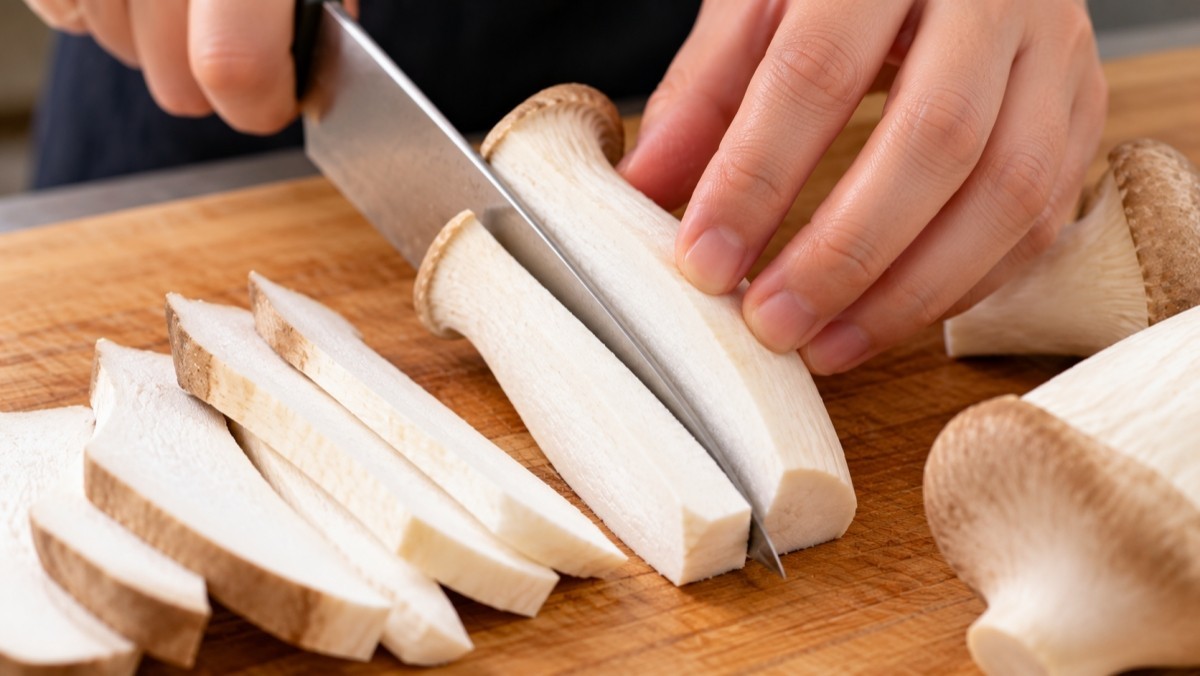
새송이버섯은 잔뜩 썰어서 '이렇게' 무쳐보세요...밥도둑이 따로 없네요 [위키레시피]
연합뉴스
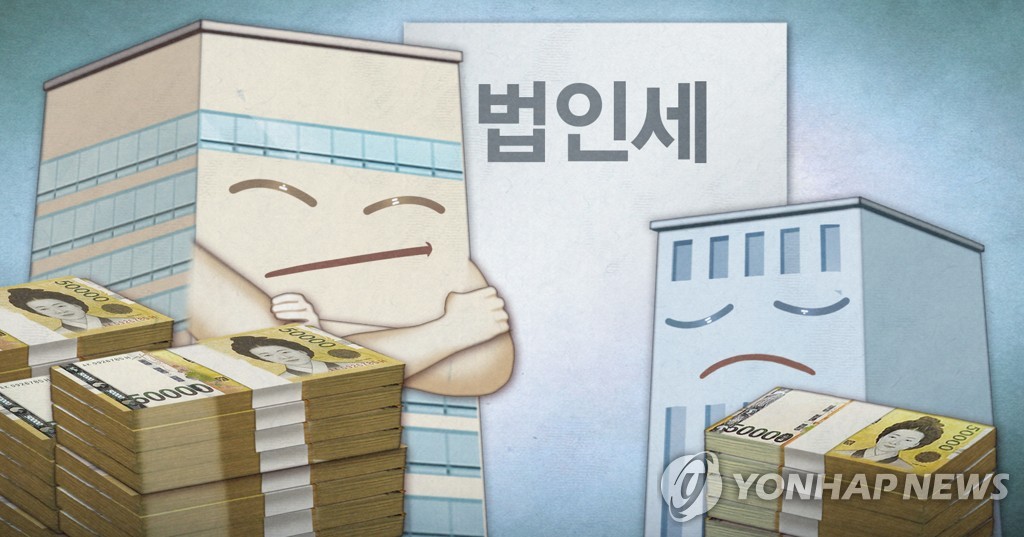
[최자윤 제작] 일러스트
12월 결산 법인에 11월은 가지급금 문제가 실무적으로 가장 많이 거론되는 시기다. 결산이 확정되면 손익과 보수 지급 내역이 굳어져 선택할 수 있는 수단이 크게 줄어들기 때문이다.
이를 바꿔 말하면, 결산 한 달 전에는 보수 지급 기준을 정비하고 배당 재원을 가늠할 여지가 남아 있다. 가지급금은 결산 직전에 서둘러 해소할 대상이라기보다 이익 규모와 대표자의 소득 구간을 함께 놓고 설계해야 하는 재무 과제로 보는 편이 타당하다.
인건비 비중이 높고 설립 초기에 자금 인출이 잦은 IT(정보기술) 서비스 법인을 가정해보자. 매출 20억원 규모의 이 법인에서 대표자가 수년간 자금을 인출해 가지급금이 3억원에 이르렀다면 은행 차입금이 없는 한 세법상 시가는 당좌대출이자율이 연 4.6%이므로 연간 인정이자가 1천380만원에 달한다(법인세법 제52조, 같은 법 시행령 제88조·89조).
실제로 이자 수수가 없더라도 이 금액은 법인의 익금에 산입되고 대표자 상여로 처분돼 법인세와 근로소득세가 함께 문제로 떠오른다(시행령 제106조). 차입금이 있는 법인이라면 업무와 무관한 가지급금에 상응하는 지급이자가 손금에 산입되지 않는 부담이 더해진다(법인세법 제28조). 잔액이 유지되는 한 이런 비용은 매해 사업연도마다 반복되므로 대응이 늦어질수록 누적 부담이 커진다.
이를 해소하는 수단은 보수 상향에 따른 상여 처리, 배당금과의 상계, 개인 자금의 직접 상환 등이다. 보수는 법인 단계에서 손금으로 인정되는 대신 대표자의 근로소득으로 합산돼 소득세 누진세율이 그대로 적용된다.
보수를 이용한 상환 시 주요 쟁점은 지급 기준이다. 임원 상여는 정관, 주주총회 또는 이사회 결의로 정한 급여 지급 기준 범위에서만 손금이 인정되므로(시행령 제43조) 연말에 소급해 인상하는 방식은 과세 관청과 다툼이 생길 수 있다. 명확하고 합당한 지급 기준이 미리 준비돼 있어야 한다.
배당은 법인세 부담 후의 이익을 재원으로 하므로 법인의 비용 절감 효과가 없고, 이자·배당 소득 합계가 연 2천만원을 넘으면 전액이 종합과세 대상이다. 또한 배당은 통상 이듬해 정기 주주총회에서 결의하므로 연내 지급을 위해서는 정관에 중간배당 근거를 마련해둬야 한다(상법 제462조의 3).
개인 자금 상환은 세 부담이 가장 가볍고 간단하지만 상환 재원이 전제다. 이 때문에 실무에서는 단일 수단보다 두세 가지를 병행하는 경우가 일반적이다. 수단을 선택하는 기준은 이익 여력과 대표자의 소득 수준이다.
영업이익이 5억원 안팎인데 대표자의 연간 보수가 6천만원에 머무는 법인이라면 보수 지급 기준을 현실화해 수개 사업연도에 걸쳐 분할 정리하는 게 합리적이다. 보수는 법인세를 줄이고, 개인 소득세도 낮은 구간부터 채워가기 때문이다.
반면 3억원을 한 해에 상여로 처리하면 다른 소득과 합산돼 40% 안팎의 세율 구간에 진입할 수 있으므로 해소에 드는 세금이 가지급금의 상당 부분을 차지하게 된다. 이는 개인 소득 수준에 따라 편차가 크므로 시뮬레이션이 선행돼야 한다.
이익이 거의 없는 초기 단계 법인이라면 판단이 달라진다. 무리한 상여 처리는 결손만 키우므로 인정이자 상당액을 실제로 법인에 입금해 인정상여 처분을 피하고 원금은 여력에 따라 줄여가는 게 현실적이다. 이 경우 입금된 이자는 법인의 수익으로 과세된다. 결국 가지급금 해소에는 정해진 답이 없고, 같은 잔액이라도 법인의 이익 구조에 따라 최적의 해법이 갈린다는 점이 핵심이다.
결론적으로 결산 전 점검은 3가지로 요약된다. 가지급금의 발생 경위와 거래별 잔액을 확정하고, 정관상 임원 보수와 중간배당 조항을 확인하며, 연간 이익을 추정해 대표자의 소득 구간별 시나리오를 비교하는 것이다.
이 절차를 거치면 결산 시점의 의사결정이 근거를 갖춘 선택이 된다. 가지급금은 감추거나 일시에 지워서 해결되는 문제가 아니며, 발생 경위와 해소 계획을 외부에 설명할 수 있는 상태에 이르렀는지가 관리의 기준이다.
설명 가능한 가지급금은 위험 요인이 아니라 관리 대상이다. 결산 한 달 전은 그 상태를 만들 수 있는 마지막 시점이란 점에서 11월의 점검이 갖는 의미는 결코 작지 않다.
류아라 세무법인 엑스퍼트 안양지점 대표세무사
[엑스퍼트 제공]

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음