투어코리아
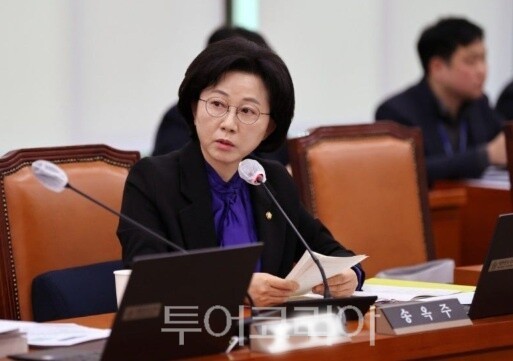
송옥주 “단일 식재료 K-미식벨트 한계... 향토음식 결합한 ‘맛의 길’ 육성해야”
위키트리
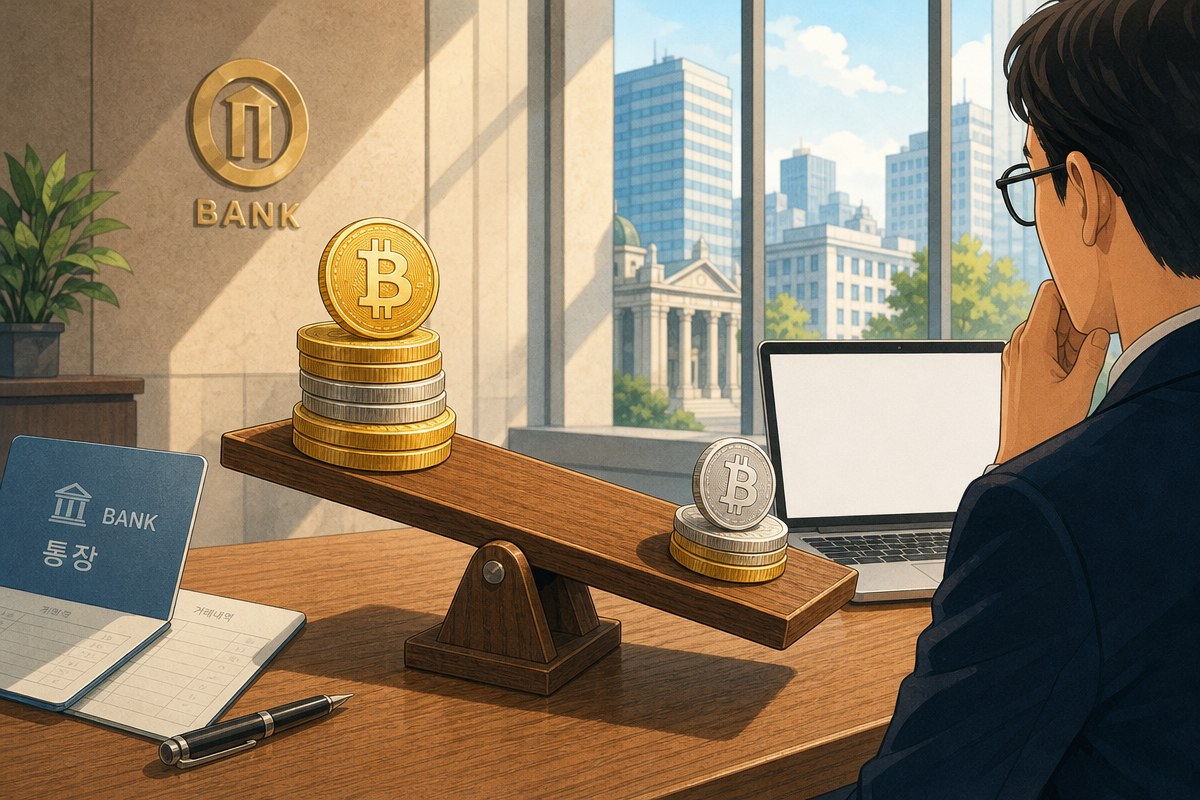
서클(Circle)의 제러미 앨러이어(Jeremy Allaire) 최고경영자가 USDC를 개방형 암호화폐 네트워크와 은행 기준 사이의 “행복한 중간(the happy middle)”에 두려 한다고 밝혔다. 비슷한 시기에 나온 국제결제은행(BIS) 연구는 은행 예금금리가 오를 때 USDC의 성장이 테더(Tether)의 USDT보다 더 크게 눌린다고 분석했다. 서클의 전략 발언과 금리 환경이 맞물리며 USDC의 위치가 다시 도마에 올랐다.
앨러이어 최고경영자는 토요일(현지시각) a16z 크립토 창업자 크리스 딕슨(Chris Dixon)과 대담을 가졌다. 그는 서클의 블록체인 아크에서 누구나 소프트웨어를 만들어 배포할 수 있다고 설명했다. 차이는 네트워크를 누가 운영하느냐에 있다고 했다. “검증 인프라의 실제 운영자들은 알려져 있다. 익명이 아니다”라는 말이다.
이 운영자들은 운영·법적 책임에 대한 약속을 바탕으로 선정됐다. 앨러이어 최고경영자는 세계 금융기관이 네트워크에 의존하기 전에 그런 약속을 요구할 것이라고 말했다. 그는 “완전히 탈중앙화된 것은 아니다”라며 “우리는 행복한 중간을 찾으려 한다”고 밝혔다. 서클은 9월에 아크 메인넷(정식 네트워크)을 출범시켰다.
USDC에 대해서도 선을 그었다. 앨러이어 최고경영자는 USDC가 비트코인처럼 탈중앙화된 것이 아니라 “중앙화된 발행자”가 내놓는 코인이라고 말했다. 다만 탈중앙화 원칙에 따라 움직이는 부분은 있다. 예컨대 USDC는 지원하는 블록체인 사이를 오갈 때 매번 서클의 자체 결제 시스템을 거치지 않아도 된다.
현실 금융 시스템에 연결하려면 그렇게 설계해야 한다는 것이 그의 설명이다. 앨러이어 최고경영자는 “주요 금융 시스템이 이 위에서 돌아가길 바란다”고 말했다. 서클 주가는 금요일 5% 넘게 하락했다. 스톡트윗츠에서 CRCL에 대한 개인투자자 심리는 ‘약세’ 구간에 머물렀고 언급량은 ‘낮음’ 수준이었다.
앨러이어 최고경영자의 발언은 BIS 연구가 나온 지 며칠 뒤에 나왔다. 코인데스크는 10월 17일 이 연구를 보도했다. 저자는 BIS 연구자 라샤드 아흐메드와 이냐키 알다소로(Iñaki Aldasoro)다. 두 사람은 2019년 1월부터 2025년 6월까지 미국 주간 데이터를 분석했다. 비트코인 가격, 국채 수익률, 광범위한 금융 여건도 반영했다.
분석 결과 미국 은행의 평균 예금금리가 1bp(베이시스포인트·0.01%p) 오르면 스테이블코인 시가총액 증가세가 둔화하는 경향이 나타났다. 10주 평균 성장률은 약 15%에서 약 12%로 낮아졌다. 숫자는 작아 보이지만 금리 변화는 0.01%p에 불과하다는 점에서 눈에 띈다.
저자들이 선호하는 추정치는 효과를 더 크게 본다. 스테이블코인 성장에 대응해 은행이 금리를 올리는 효과까지 보정한 방식이다. 이 경우 성장률은 약 6%로 떨어진다. 코인데스크 보도를 인용한 매체들에 따르면 이 방법에는 일부 약점이 있다고 저자들이 직접 밝혔다. 두 추정치 모두 시장이 줄어든 것은 아니고 성장 속도만 느려졌다.
스톡트윗츠는 논문이 USDC와 USDT를 나눠 본 수치도 전했다. 예금금리가 1bp 오를 때 USDC의 10주 누적 성장은 4.8%p 덜 늘었다. USDT는 1.9% 하락에 그쳤다고 한다. 앞의 15%·12% 수치는 스테이블코인 시장 전체의 시가총액 기준이어서 서로 다른 지표다.
논문은 이 효과가 “USDT보다 USDC에서 더 강하다”고 밝혔다. 이유로는 USDC가 미국 예금자와 더 가깝게 연결돼 있다는 점을 들었다. 스톡트윗츠에 따르면 논문은 격차를 USDC의 폭넓은 사용과 연결했다. 미국 기관과 디파이(DeFi·탈중앙화 금융) 이용자 사이에서 USDC 사용이 많다는 것이다. 반면 USDT는 주로 역외와 신흥국에서 쓰인다고 논문은 봤다.
금리 구간도 변수다. 논문은 연방기금금리가 약 3%를 넘어서자 은행이 연준의 금리 조정분을 예금자에게 더 많이 전가했다고 밝혔다. 스톡트윗츠는 연준이 지난달 목표 범위를 3.75~4.00%로 올려 이 기준선을 웃돌게 됐다고 전했다. 은행 예금이 매력적일수록 스테이블코인으로 향하는 돈의 속도가 늦어질 수 있다는 뜻이다.
다만 저자들은 성장이 “둔화하지만 반드시 역전되는 것은 아니다”라고 썼다. 연구는 은행 예금이나 대출이 실제로 줄었다는 점을 입증하지 않는다. 표본 기간에는 고금리 국면이 한 차례만 포함됐다. 이자를 주는 스테이블코인과 토큰화 머니마켓펀드가 커지면 결과가 달라질 수 있다고 크립토뉴스 등은 전했다.
이번 연구는 은행권의 경고와 맞물려 읽힌다. 뱅크오브아메리카의 브라이언 모이니핸 최고경영자는 1월에 최대 6조 달러의 예금이 스테이블코인과 수익을 주는 관련 상품으로 이동할 수 있다고 경고했다. 대출 여력이 줄고 차입 비용이 올라갈 수 있다는 우려다.
12월 연준 스태프 분석은 다른 측면을 짚었다. 스테이블코인에 들어간 돈이 발행사 예금 형태로 은행에 돌아올 수 있다는 것이다. 이 경우 총예금이 그대로여도 은행에 자금을 대는 주체가 바뀐다. 보험 한도를 넘는 큰 잔액이 늘면 은행이 유동성 자산을 더 쌓아야 하고 장기 대출 여력은 줄 수 있다.
고객을 붙잡으려 금리를 올리면 은행의 조달 비용도 커진다. 연준 분석은 은행이 갈아탈 가능성이 큰 고객에게만 높은 금리를 주고, 움직이지 않는 예금자에게는 낮은 금리를 유지할 수 있다고 봤다. BIS 저자들은 은행이 “예금 금리 책정을 통해 도입 속도에 어느 정도 영향력을 유지한다”고 썼다. 발행사가 보유자에게 이자를 지급할 수 있느냐는 문제는 ‘두 번째 레버’라고 불렀다.
이 쟁점은 암호화폐 시장구조 법안인 클래리티법의 중심에 있다. 법안은 상원에서 표류하고 있다. 스테이블코인 수익 문제가 협상의 핵심 걸림돌이라고 스톡트윗츠는 전했다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음