스포츠춘추
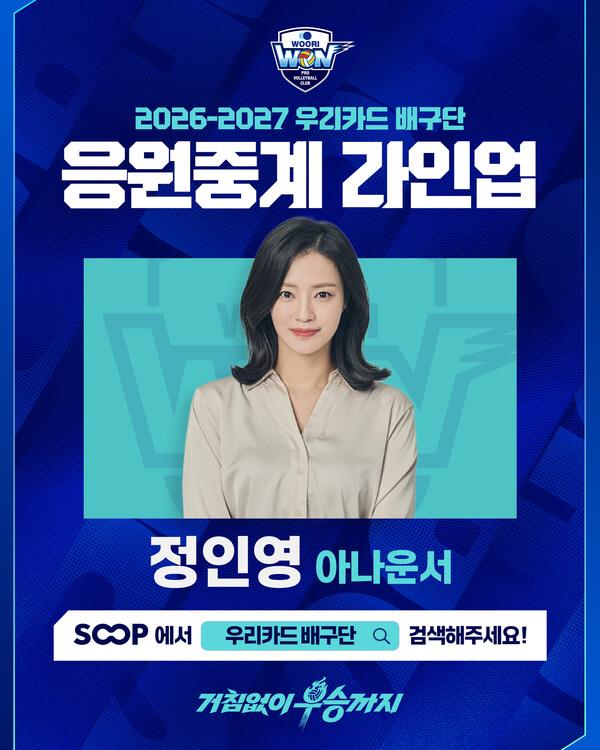
우리카드 배구단, 정인영 아나운서와 2년 연속 응원중계…11월 3일 첫 방송
위키트리
시장조사업체 Omdia가 10월 29일(현지시각) 발표한 3분기 보고서에서 삼성전자가 글로벌 스마트폰 출하량 1위 자리를 지켰다. 삼성전자는 3분기에 5,780만 대를 출하했고 전년 동기보다 5% 줄었다. 같은 기간 세계 스마트폰 출하량은 20% 감소한 2억 5,470만 대로 집계됐다. 3분기 기준으로는 2013년 이후 가장 낮은 수준이다.
Omdia에 따르면 삼성전자는 세계 최대 스마트폰 업체 지위를 유지했다. 애플은 아이폰 5,650만 대를 출하해 전년 동기와 같은 수준을 기록했다. 두 회사의 출하량 차이는 약 130만 대다. 점유율로 환산하면 삼성전자가 22.7%, 애플이 22.2%다. 이 점유율은 Omdia 수치를 토대로 해외 매체 Memeburn이 직접 계산한 값이다.
3위는 샤오미가 지켰다. 샤오미 출하량은 3,070만 대로 전년 동기보다 29% 줄었다. 지역별로는 중국에서 20%, 인도에서 28% 감소했다. 4위 OPPO(리얼미·원플러스 포함)는 2,340만 대로 39% 줄었고, 5위 vivo는 1,930만 대로 33% 감소했다.
다른 조사업체 수치도 비슷한 흐름이다. Memeburn이 정리한 표에 따르면 IDC 잠정 집계에서 삼성전자는 5,780만 대(5.8% 감소), 애플은 5,730만 대(4% 감소)였다. 카운터포인트리서치는 10월 12일 삼성전자 점유율을 23%, 애플을 22%로 제시했다. 애플 수치만 Omdia(보합)와 IDC(4% 감소)가 엇갈린다.
Omdia는 삼성전자의 선두 유지 요인으로 보급형·중급형 갤럭시 A 시리즈를 꼽았다. 경쟁 안드로이드 업체들이 메모리 공급 제약과 가격 인상 부담을 겪는 동안 갤럭시 A가 경쟁력을 유지했다는 설명이다. 이 덕분에 출하량과 시장 선두가 뒷받침됐다고 Omdia는 밝혔다.
프리미엄 시장에서는 8월 출시한 갤럭시 Z8 시리즈가 힘을 보탰다. Omdia는 보상판매와 기기 변경 프로그램이 Z8 시리즈의 프리미엄 입지를 강화했다고 평가했다. 모바일 월드 라이브(Mobile World Live)를 인용한 보도도 갤럭시 A 시리즈와 Z8 폴더블 라인업이 삼성전자 실적에 기여했다고 전했다.
북미 시장의 영향도 있었다. Omdia는 북미가 프리미엄 비중이 높고 통신사의 할부·보상판매·기기 변경 프로그램이 자리 잡은 덕분에 비교적 탄탄했다고 설명했다. Memeburn은 월 할부와 보상판매가 가격 인상 충격을 덜어준다고 짚었다.
애플은 시장이 20% 줄어드는 가운데서도 출하량을 유지했다. Omdia는 중국과 북미의 견조한 수요가 주요 신흥시장의 약세를 상쇄했다고 분석했다. 아이폰 17 수요가 이어졌고 가격 인상을 앞두고 유통 채널이 미리 물량을 확보한 점도 영향을 줬다. Memeburn에 따르면 애플은 9월 들어 아이폰 17 가격을 799달러(약 107만 원, 1달러 1,335원 기준)에서 899달러(약 120만 원)로 올렸다.
애플은 9월에 아이폰 18 프로와 프로 맥스, 첫 폴더블 모델 ‘아이폰 듀오’를 내놨다. 기본형 아이폰 18은 2027년으로 미뤘다. Omdia는 이 전략이 아이폰 17의 판매 주기를 늘리면서 연말 성수기 신제품 수요를 프리미엄 기기에 집중시킨다고 봤다.
중국 업체들은 부품 가격 상승에 대응해 가격을 올리면서 타격이 커졌다. 샤오미는 마진 방어를 우선해 시장별로 가격을 조정했고, 가격에 민감한 신흥시장에서 출하량 감소 폭이 컸다. 레드미 A7 프로와 레드미 17이 출하를 일부 떠받쳤지만 전체 하락을 메우지는 못했다. OPPO와 vivo도 핵심 시장에서 가격을 올렸고, 이 때문에 채널 재고 계획이 더 어려워졌다고 Omdia는 설명했다.
지역별로는 신흥시장의 하락이 가장 가팔랐다. 아프리카가 39% 줄어 감소 폭이 가장 컸고, 중화권을 제외한 아시아태평양·중동·중남미도 각각 20% 넘게 감소했다. Omdia의 산얌 차우라시아(Sanyam Chaurasia) 수석 애널리스트는 “한때 스마트폰 출하 증가를 이끌던 신흥시장이 이제 가격 상승에서 오는 압박을 가장 크게 받고 있다”고 말했다. 그는 통화 약세와 물가 상승 탓에 소비자가 교체를 미루거나 중고 스마트폰, 일부 저소득 시장에서는 피처폰을 택한다고 설명했다.
배경에는 메모리 가격이 있다. Memeburn에 따르면 IDC는 메모리 비용이 1년 전보다 약 350% 올랐다고 추정했다. IDC의 프란시스코 제로니모(Francisco Jeronimo) 부사장은 이번 분기가 “메모리 위기의 전면적 영향과 피해를 보여준다”고 말했다. 3분기 메모리 가격의 분기 대비 상승률은 한 자릿수 후반이 아닌 10%대 초반 수준으로 둔화했다. 앞서는 50~100% 수준이었다는 것이 IDC의 설명이다.
Omdia는 주요 대중 시장 업체들이 부품 공급이 빠듯한 상황에서 수익성 높은 시장과 핵심 제품군을 우선하고 있다고 밝혔다. 램과 저장 용량 구성을 조정하고 제품 종류(SKU)를 줄이며 일부 비용은 감수하는 동시에 고부가 제품군을 늘린다는 것이다.
Omdia는 2026년 연간 출하량이 12% 줄어들 것으로 전망했다. 앰버 리우(Amber Liu) 프랙티스 리더는 추가 가격 인상과 제한적인 할인 여력이 연말 성수기 수요를 누를 것이라고 말했다. 그는 통신사와 대형 유통업체가 높은 단말 가격과 운전자본 부담을 더 잘 감당하는 반면 독립 소매점은 재고 회전 둔화와 마진 축소로 시장에서 퇴출될 가능성이 있다고 밝혔다.
2027년에도 시장은 감소세를 이어가되 속도는 느려질 것으로 Omdia는 내다봤다. 고대역폭메모리(HBM) 부족과 일반 메모리 공급 제약이 비용을 높게 유지할 것이라는 이유다. 업체들은 판매·유통·마케팅 비용을 줄이고 소프트웨어와 서비스, 판매 후 부가 상품으로 추가 수익을 모색할 것으로 예상됐다. Omdia는 탄탄한 재무구조와 낮은 재고, 운영 효율이 업체와 유통 파트너의 핵심 경쟁 요소가 될 것이라고 짚었다.
Omdia는 올해 1분기 출하량이 전년 동기보다 1% 늘어난 2억 9,850만 대였고, 2분기에는 메모리 부족으로 4% 줄었다고 앞서 발표했다. 3분기에는 감소 폭이 20%로 커졌다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음