스타패션
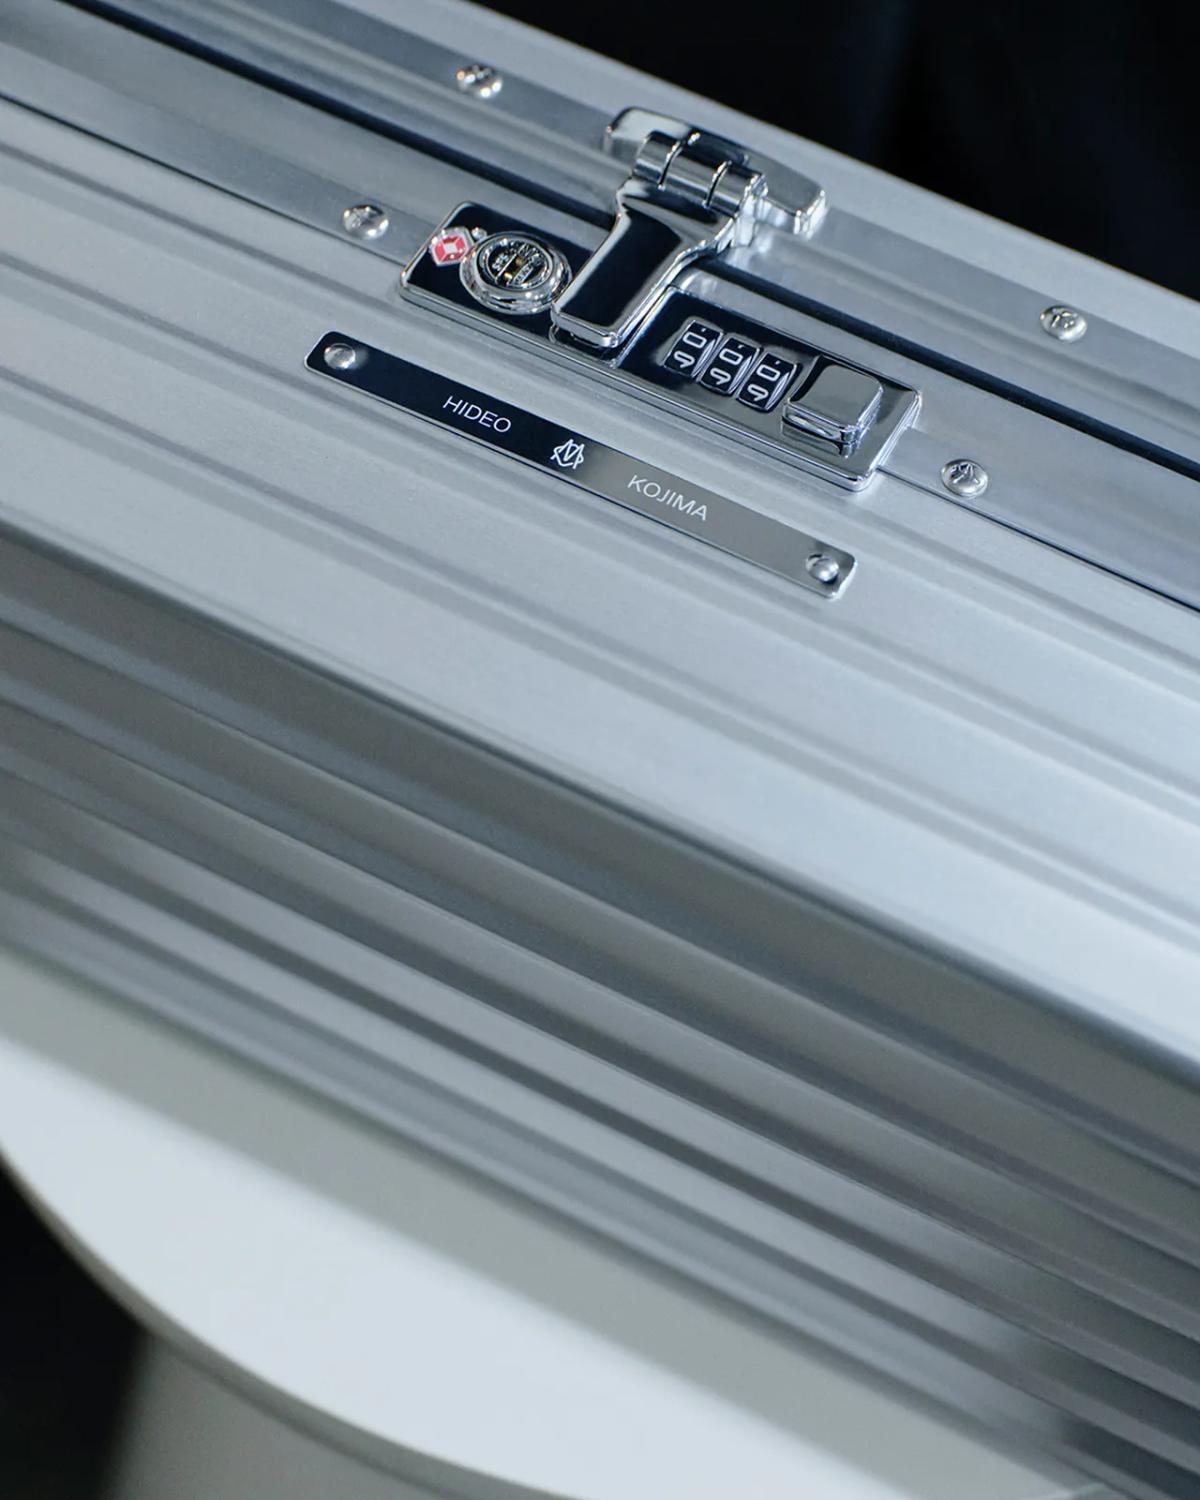
게임 거장 코지마 히데오의 창작 여정…리모와가 맞춤 수트케이스 만든 이유
위키트리
직장인들이 월급을 받은 다음 날부터 통장 잔액이 빠르게 줄어드는 것으로 나타났다. 급여 수령 하루 뒤에는 월급의 절반 가까이가 빠져나갔으며 한 달이 지나면 평균적으로 급여액의 3%만 남는다는 조사 결과가 나왔다.
특히 20대 직장인 10명 중 6명 이상은 월급을 받은 지 열흘 만에 입출금통장 잔액이 100만 원 이하로 떨어진 것으로 집계됐다.
27일 NH농협은행이 발표한 'NH트렌드+'에 따르면 올해 상반기(1~6월) 급여이체 고객의 금융거래를 분석한 결과 월급이 입금된 이후 통장 잔액이 빠르게 감소하는 것으로 조사됐다.
분석 대상은 NH농협은행으로 세후 급여 100만 원 이상을 이체받은 고객이다.
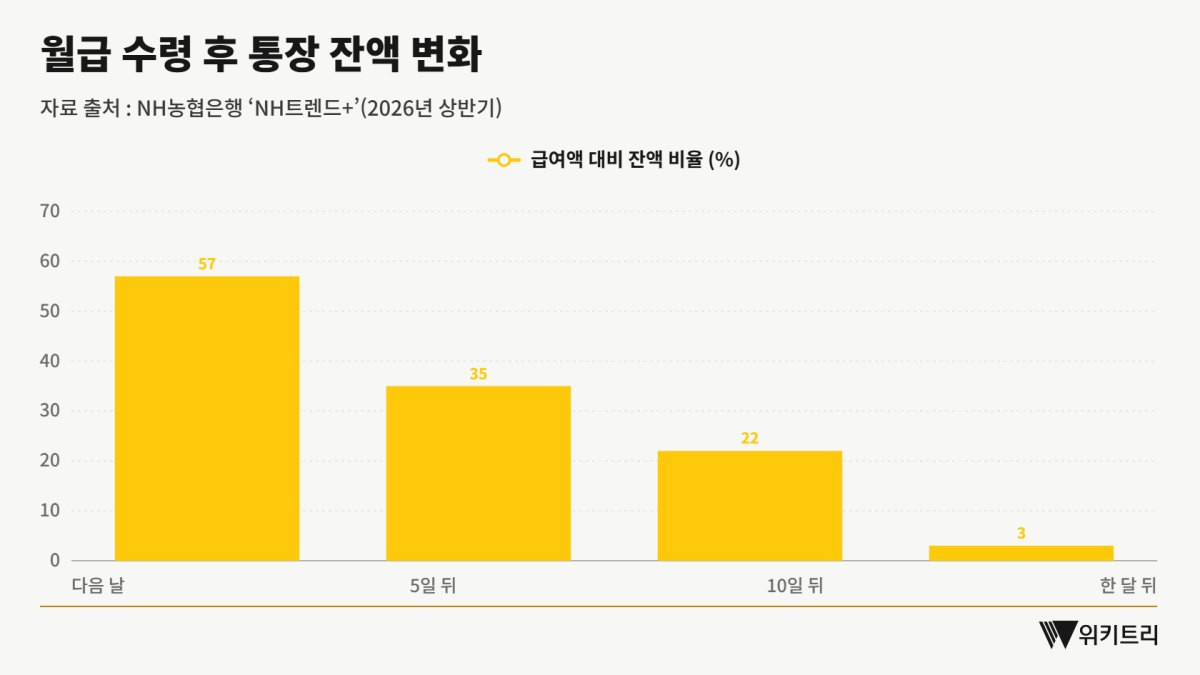
급여를 받은 다음 날 통장에 남은 금액은 평균적으로 월급의 57% 수준이었다. 월급 수령 후 하루 만에 급여액의 43%에 해당하는 금액이 통장에서 빠져나간 것이다.
시간이 지날수록 잔액은 더욱 줄었다. 급여일로부터 5일이 지나면 35%가 남았고 10일 뒤에는 22%까지 감소했다.
이후에도 감소세가 이어졌다. 15일 뒤에는 16%, 20일 뒤에는 10%, 25일 뒤에는 6%만 남았다. 한 달이 지난 시점에는 급여액 대비 통장 잔액 비율이 3%까지 낮아졌다.
이번에 집계된 수치는 급여이체 계좌의 잔액 변화를 분석한 결과다. 따라서 통장에서 빠져나간 금액 전체를 소비에 사용했다고 단정할 수는 없다.
연령별로 살펴보면 젊은 층에서 통장 잔액이 빠르게 줄어드는 양상이 두드러졌다.
20대 고객은 급여를 받은 다음 날 입출금통장 잔액이 급여일 당시보다 25% 감소했다. 한 달 뒤에는 급여일 잔액의 48% 수준으로 떨어졌다.
반면 60대 이상 고객은 급여 수령 다음 날에도 당초 잔액의 90%를 유지했다. 한 달이 지난 뒤에도 76%가 남아 20대와 차이를 보였다.
월급을 받은 지 열흘 뒤 통장에 100만 원 이하가 남아 있는 고객의 비율도 연령대에 따라 달랐다.
20대에서는 해당 비율이 61.6%에 달했다. 30대는 44.1%, 40대는 37.6%로 조사됐다. 50대는 31.4%였으며 60대 이상은 23.0%로 가장 낮았다.
입출금통장의 평균 잔액 역시 연령대가 높을수록 많았다.
20대의 평균 잔액은 75만 원으로 집계됐다. 30대는 118만 원, 40대는 156만 원, 50대는 216만 원이었다. 60대 이상은 356만 원으로 20대보다 약 4.7배 많았다.
이번 조사에서 급여이체 고객의 세후 월급 중앙값은 371만 원이었다.
중앙값은 조사 대상자의 급여를 적은 금액부터 많은 금액 순으로 나열했을 때 가운데에 위치하는 수치다. 전체 급여를 합산해 인원수로 나누는 평균값과는 차이가 있다.
연령별 월급 중앙값은 50대가 469만 원으로 가장 높았다. 이어 40대 446만 원, 30대 364만 원, 60대 이상 308만 원, 20대 303만 원 순이었다.
20대의 경우 월급이 200만 원대인 고객이 40.3%로 가장 많았고 300만 원대가 35.4%를 차지했다.
50대는 월급 600만 원 이상인 고객의 비중이 30.2%로 집계됐다. 반면 월급이 200만 원 이하인 고객도 26.3%를 차지했다.
급여가 입금되는 날짜는 매달 25일이 42.1%로 가장 높은 비중을 보였다. 10일에 월급을 받는 고객은 13.3%, 21일에 받는 고객은 13.2%였다.
이번 통계는 NH농협은행 급여이체 고객 가운데 일정 급여 기준을 충족한 사람들을 분석한 결과다. 모든 국내 직장인의 소득과 통장 잔액을 조사한 것은 아니다.
월급을 받았는데 다음 급여일까지 생활비가 부족하다면 평소 지출 내역부터 확인할 필요가 있다. 소비를 줄이려면 무조건 돈을 적게 쓰기보다 매달 필요한 금액과 조절할 수 있는 지출을 구분하는 것이 중요하다.
가장 먼저 확인할 것은 고정지출이다. 월세와 관리비, 통신비, 보험료, 대출 상환금처럼 매달 정기적으로 나가는 돈을 따로 정리한다. 이후 식비와 교통비, 쇼핑비 등 사용한 금액에 따라 달라지는 변동지출을 확인한다.
이렇게 지출을 구분하면 어느 항목에서 돈이 많이 빠져나가는지 파악할 수 있다. 특히 사용하지 않는 구독 서비스나 중복 가입한 유료 서비스는 정기결제 내역을 살펴 정리할 수 있다.
월급이 들어오는 날 저축할 금액을 먼저 따로 빼놓는 방법도 있다. 급여통장에서 적금이나 저축용 계좌로 일정 금액이 자동이체되도록 설정하면 매달 정해진 돈을 꾸준히 모으는 데 도움이 된다.
다만 저축액을 지나치게 높게 설정하면 생활비가 부족해질 수 있다. 월급에서 필수 생활비와 대출 상환금 등을 제외한 뒤 감당할 수 있는 수준으로 저축액을 정해야 한다.
생활비를 한 달 단위가 아닌 일주일 단위로 나눠 관리하는 방법도 있다. 월간 생활비 예산을 정한 뒤 주별로 사용할 수 있는 금액을 배분하면 소비 속도를 확인하기 쉽다. 다만 특정 주에 지출이 몰리는 경우도 있으므로 실제 결제 일정에 맞춰 조정해야 한다.
신용카드 사용 내역도 살펴볼 필요가 있다. 카드값은 결제한 날이 아닌 정해진 대금 납부일에 통장에서 빠져나간다. 따라서 통장에 돈이 남아 있더라도 이미 카드로 사용한 금액을 고려하지 않으면 다음 달 지출 계획에 차질이 생길 수 있다.
가계부를 활용해 소비를 기록하는 것도 방법이다. 카드와 계좌 거래 내역을 확인하면서 식비와 쇼핑비, 여가비 등을 구분하면 지출이 집중되는 항목을 찾을 수 있다.
특히 매달 반복되는 소액 결제도 합산해 살펴봐야 한다. 한 번에 지출하는 금액이 크지 않더라도 이용 횟수가 많아지면 한 달 동안 사용한 총액은 늘어난다.
또한 경조사비와 병원비처럼 매달 일정하게 발생하지 않는 지출도 고려해야 한다. 이러한 비용을 월급 관리 계획에서 제외하면 예상하지 못한 지출이 발생했을 때 생활비나 저축액을 조정해야 할 수 있다.
월급을 효율적으로 관리하려면 실제 지출을 확인하고 예산을 정한 뒤 사용 금액을 주기적으로 비교하는 과정이 필요하다. 통장 잔액만 확인하기보다 어디에 돈을 사용했는지 살펴보는 것이 소비 관리의 기본이다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음