투어코리아
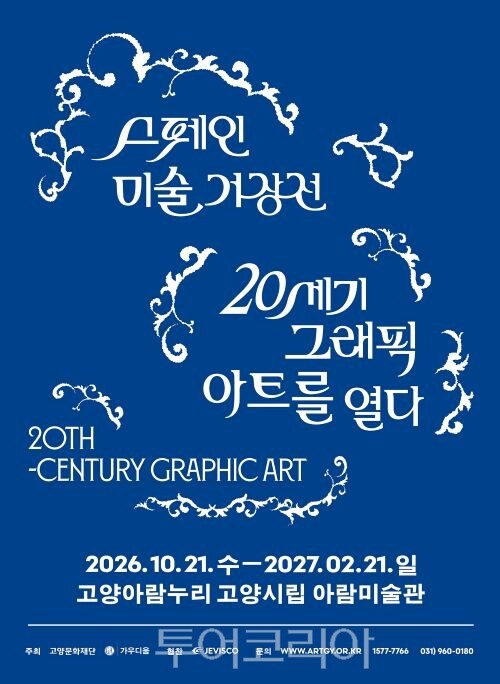
고양문화재단, 피카소·미로·달리 그래픽 아트 특별전 개최
더팩트
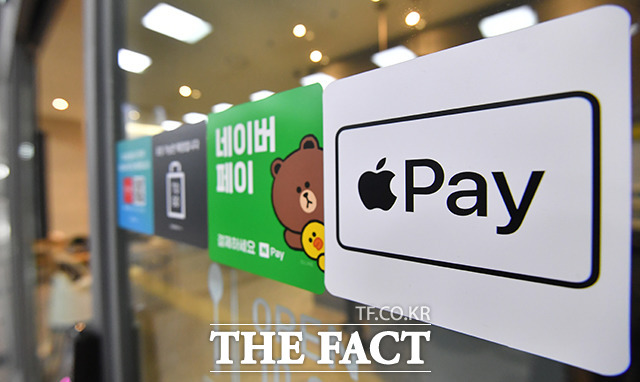
[더팩트ㅣ김정산 기자] 애플페이 수수료가 또다시 국정감사에서 도마에 오른 가운데 카드업계를 중심으로 신규 카드사의 추가 진입에 관해 회의적인 시선이 확산하고 있다. 수수료율을 둘러싼 비판이 반복되면서 결제인프와 시행 여건 등과 별개로 정치권의 시선까지 고려해야 하는 정무적 부담이 커졌다는 시각이다.
26일 금융권에 따르면 김용만 더불어민주당 의원은 국회 정무위원회 종합국정감사에서 애플페이 수수료의 형평성 문제를 제기했다. 김 의원은 애플에 지불하는 결제 수수료(0.15%)가 중국에 적용하는 비율(0.03%) 대비 5배가량 높다고 지적했다. 여기에 카드 등록 1건당 1000원, 결제 1건당 약 29원의 보안 처리 비용이 카드사의 부담을 키우는 요인이라는 주장이다.
애플페이 비용을 둘러싼 문제 제기는 이번이 처음은 아니다. 윤창현 전 국민의힘 의원은 지난 2023년 국정감사에서 애플페이가 국내 결제 시장의 10%를 차지하면 카드사가 애플과 비자에 지급할 수수료가 3417억원에 이를 것으로 추산했다. 당시 그는 이같은 비용이 애플페이를 사용 않는 이용자에게 전가될 수 있다며 소비자 보호 문제를 제기했다.
이처럼 정치권을 중심으로 애플페이 수수료를 둘러싼 지적이 반복되면서 카드업계의 부담도 커지는 분위기다. 신규 도입을 검토하는 카드사는 수수료율 협상에서 사업성보단 정무적인 판단이 우선시 되는 분위기가 조성되면서다. 정치권에서 관련 문제가 지속적으로 거론된 만큼 기존에 알려진 수수료율인 보다 유리한 조건을 확보해야 한다는 압박이 커졌다는 것이다.
애플페이는 2023년 3월 현대카드를 통해 국내 서비스를 시작했다. 현재까지 서비스를 제공하는 카드사는 현대카드 한 곳뿐이다. 신한카드와 KB국민카드는 도입 가능성이 비교적 선명하게 거론됐고 우리카드와 하나카드 또한 후보로 언급됐다. 도입 여부를 놓고 금융소비자들의 관심이 이어지고 있지만, 아직까지 서비스 개시를 공식 발표한 곳은 한 곳도 없다.
업계에서는 후발 카드사들이 애플페이 도입에 따른 실익을 계산하는 단계라고 본다. 과거 애플페이 도입 당시 금융당국은 수수료 등 유지 비용을 소비자나 가맹점에 전가하지 않는 것을 조건으로 내걸었다. 그럼에도 현대카드가 수수료 부담보다 신규 회원 유입과 결제 편의 개선 효과를 높게 평가한 것으로 관측된다. 오로지 사업성에만 집중할 수 있는 환경이었던 것이다.
업계에서는 최근 지적된 결제 인프라 역시 애플페이 진입을 가로막는 결정적 요인으로 보기 어렵다는 시각이다. 애플페이 상륙 시점부터 근거리무선통신(NFC) 단말기 보급에 속도가 붙고 있으며, 백화점과 프랜차이즈 등 대형 가맹점에서는 한 발 앞서 도입했다. 아울러 신용카드와 QR코드 등 대체 결제수단이 다채로워진 만큼 더이상 국내 결제 환경이 NFC에만 의존해야 하는 상황도 아니다.
한 금융권 관계자는 "대형 가맹점 대부분은 이제 NFC 단말기를 이용할 수 있게 된 것 같다"며 "간편결제수단이 애플페이뿐이라면 모르겠지만, 바코드, QR결제 등 다양한 수단이 있는 만큼 인프라 때문에 도입을 망설이는 단계는 지난 것 같다"고 귀띔했다.
국감에서 수수료 문제를 놓고 금융당국이 협의를 예고했지만 업계에서는 실효성을 두고 회의적인 시선도 나온다. 이찬진 금융감독원장은 최근 국감에서 "수수료 문제를 고민하고 있으며 금융위와 협의하겠다"고 밝혔다.
다만 계약 당사자인 애플과 카드사 사이의 협상에 금융당국이 어떤 방식으로 관여할 수 있을지는 불분명하다는 시각이다. 결국 후발주자의 경우 자체 역량만으로 애플과의 협상을 현대카드보다 나은 조건으로 매듭지어야 된다는 방향에 무게가 실리는 이유다.
일각에서는 애플페이 수수료 부담을 계기로 가맹점 수수료율 재산정 방향도 재차 살펴봐야 한다는 목소리도 있다. 카드사가 외부 결제사업자에 별도 수수료를 지급하는 상황에서 가맹점 수수료율마저 인하하는 방향으로만 조정하는 것은 결제 시장에서의 보수적인 접근만 부추긴다는 지적이다.
실제로 신용카드 가맹점 수수료율은 관련 논의가 시작된 이래 인하 혹은 동결 기조가 이어졌다. 지난 2024년 12월 개편안에서는 적격비용 재산정 주기를 기존 3년에서 협의에 따라 6년으로 늘리기로 했지만, 이미 본업 수익성이 낮아진 상황에선 공염불에 그칠 수 있다는 의견이다.
또 다른 금융권 관계자는 "그간 서비스 도입 정황이 나왔던 카드사들이 도입을 머뭇거리는 요인이 단순히 사업성만의 문제는 아닐 것으로 본다"라며 "실익이 있더라도 현대카드보다 불리한 조건으로 협상할 경우 비판의 소재로 작용할 수 있는 상황이다"라고 말했다.
kimsam119@tf.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음