뉴스와이어
한국 모바일 게임 다운로드당 수익 역대 최고치… 아크 레이더스·붉은사막 등 한국 PC·콘솔 게임도 글로벌 흥행
더팩트
금융사의 실적은 순이익의 증감만으로 온전히 설명하기 어렵다. 자산과 자기자본을 얼마나 효율적으로 활용했는지, 수익성 개선이 자본비율과 건전성을 해치지 않고 지속될 수 있는지까지 살펴봐야 한다. <더팩트>는 ROA(총자산이익률)와 ROE(자기자본이익률) 중심으로 자본비율·건전성·주주환원 등 주요 지표를 분석하는 [자본효율 트래커]를 통해 금융사의 실적 이면에 놓인 자본배분의 효율성과 수익성의 지속 가능성을 짚는다. <편집자주>
[더팩트 | 김태환 기자] 신한금융그룹이 올해 3분기까지 자기자본이익률(ROE)과 보통주자본(CET1)비율을 동시에 끌어올리며 자본효율 개선 흐름을 이어갔다. 순이익 증가와 함께 자본 대비 수익성이 높아진 가운데 3분기에는 위험가중자산(RWA)까지 줄이며 자본여력을 확보했다. 다만 비이자이익과 비은행 계열사 실적의 분기 변동성이 커졌고 고정이하여신(NPL) 커버리지율도 전년보다 낮아져 수익성 개선의 지속 여부와 건전성 관리가 향후 과제로 남았다.
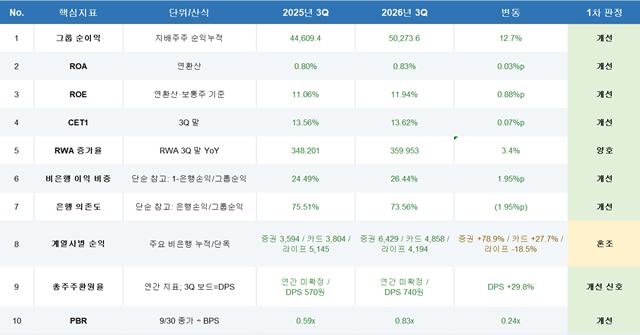
3일 신한금융의 2026년 3분기 경영실적을 분석한 결과 3분기 누적 당기순이익은 5조274억원으로 전년 동기 4조4609억원보다 12.7% 증가했다. 같은 기간 연환산 총자산이익률(ROA)은 0.80%에서 0.83%로 높아졌고 ROE는 11.94%로 전년 동기보다 0.88%포인트 개선됐다. 단순한 이익 규모 증가를 넘어 투입한 자산과 자본 대비 수익 창출력이 함께 높아진 셈이다.
특히 ROE가 상승하는 동안 자본비율도 함께 개선됐다는 점이 눈에 띈다. 9월 말 CET1비율은 13.62%로 전분기 13.50%보다 0.12%포인트 상승했다. 같은 기간 그룹 RWA는 365조7000억원에서 360조원으로 5조8000억원가량 줄어 1.6% 감소했다. 신한은행의 원화대출이 전분기보다 1.4% 늘어난 상황에서도 환율 하락에 따른 외화 RWA 감소와 포트폴리오 조정 등을 통해 위험가중자산 증가를 억제했다.
수익성과 자본적정성이 동시에 개선되면서 신한금융이 추진해 온 자본배분 전략도 성과를 내는 모습이다. 3분기 누적 비은행 부문 손익은 1조8030억원으로 전년 동기보다 27.3% 증가해 그룹 전체 순이익 증가율 12.7%를 웃돌았다. 자본시장 부문의 누적 순이익은 7392억원으로 81.1% 증가했고 여전업도 6036억원으로 27.8% 늘었다. 신한투자증권과 신한카드의 누적 순이익은 각각 78.9%, 27.7% 증가했다.
롯데손해보험 인수도 자본효율 측면에서 주목할 부분이다. 신한금융은 별도의 외부 증자 없이 보유 자본을 재배치해 인수를 진행할 계획이다. 인수대금 지급에 따른 CET1비율 영향은 약 19bp 하락으로 추정한 반면 그룹 ROE에는 20bp 이상 개선 효과가 있을 것으로 보고 있다. 실제 인수 이후 투입 자본에 상응하는 이익 증가가 나타날지가 향후 자본효율 개선의 지속성을 좌우할 것으로 보인다.
은행 이익의 기반인 순이자마진(NIM)은 누적 기준으로 개선됐다. 올해 3분기 누적 그룹 NIM은 1.93%로 전년 동기 1.90%보다 0.03%포인트 높아졌고 은행 NIM도 1.55%에서 1.59%로 0.04%포인트 상승했다. 이에 누적 이자이익은 9조3493억원으로 전년 동기보다 7.9% 증가했다.
다만 3분기만 떼어보면 수익성의 변동성이 커졌다. 그룹 NIM은 전분기 1.93%에서 1.91%로, 은행 NIM은 1.61%에서 1.58%로 각각 하락했다. 은행 자산수익률이 3.84%에서 3.94%로 상승했지만 부채비용률은 같은 기간 2.30%에서 2.45%로 더 빠르게 뛰었다. 금리 상승에 따른 자산 수익률 개선보다 예금과 금융채 등 조달비용 상승 압력이 크게 작용한 것이다.
비이자 부문의 흔들림도 3분기 실적의 약점으로 꼽힌다. 3분기 비이자이익은 7902억원으로 전분기 1조4499억원보다 45.5% 급감했다. 증권수탁수수료가 49.2%, 유가증권·외환·파생 관련 이익이 52.3% 감소했다. 이에 3분기 전체 당기순이익도 1조5846억원으로 전분기보다 12.9% 감소했다. 상반기 자본시장 호조가 끌어올렸던 비은행 성장세가 분기별 시장 상황에 따라 크게 출렁일 수 있다는 점이 드러난 셈이다.
비은행 가운데서는 보험 부문의 수익성 회복도 과제다. 보험 부문의 3분기 누적 순이익은 3910억원으로 전년 동기보다 19.8% 감소했고 신한라이프는 4194억원으로 18.5% 줄었다. 신한라이프는 예실차 손실 확대와 보유 유가증권 평가손 등으로 3분기 순이익도 전분기 대비 31.3% 감소했다. 자본시장과 여전 부문의 성장이 전체 비은행 실적을 끌어올리고 있지만 보험까지 고르게 수익성을 높이지는 못하고 있다.
건전성 측면에서는 손실흡수 여력이 이전보다 낮아졌다. 그룹 NPL비율은 지난해 9월 0.76%에서 올해 9월 0.78%로 0.02%포인트 상승했다. 같은 기간 NPL 커버리지율은 124.1%에서 115.5%로 8.6%포인트 낮아졌다. 다만 직전 분기와 비교하면 NPL비율은 0.79%에서 0.78%로 소폭 개선됐고 은행 연체율도 0.34%에서 0.29%로 하락했다. 누적 대손비용률 역시 전년 동기 0.46%에서 0.42%로 낮아졌다. 부실이 급격히 확대되는 모습은 아니지만 낮아진 충당금 완충력을 다시 끌어올릴 필요가 있다는 의미다.
신한금융도 향후 경영의 초점을 수익성 중심 자본배분에 맞추고 있다. 장정훈 신한금융 재무부문장(CFO)은 3분기 실적발표에서 "ROE 10% 목표를 향한 성과가 가시화되고 있는 만큼, 수익성 중심의 포트폴리오 관리와 효율적인 자본 배분을 바탕으로 지속 가능한 성장을 이어가겠다"고 밝혔다. 이어 "손해보험사 인수와 보험 사업 정상화를 통해 중장기적인 그룹 수익성 개선 기반도 강화하겠다"고 말했다.
NIM에 대해서는 조달비용 부담을 변수로 꼽았다. 장 CFO는 컨퍼런스콜에서 "예전에는 금리가 오르면 NIM이 2~3bp 바로 개선된다고 답했지만 지금은 조달비용 부담이 NIM의 향방을 좌우하고 있다"며 "11월 금리 인상이 예상되지만 부정적 요인과 긍정적 요인이 혼재돼 있어 향후 NIM 전망은 중립적으로 보고 있다"고 말했다.
kimthin@tf.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음