위키트리
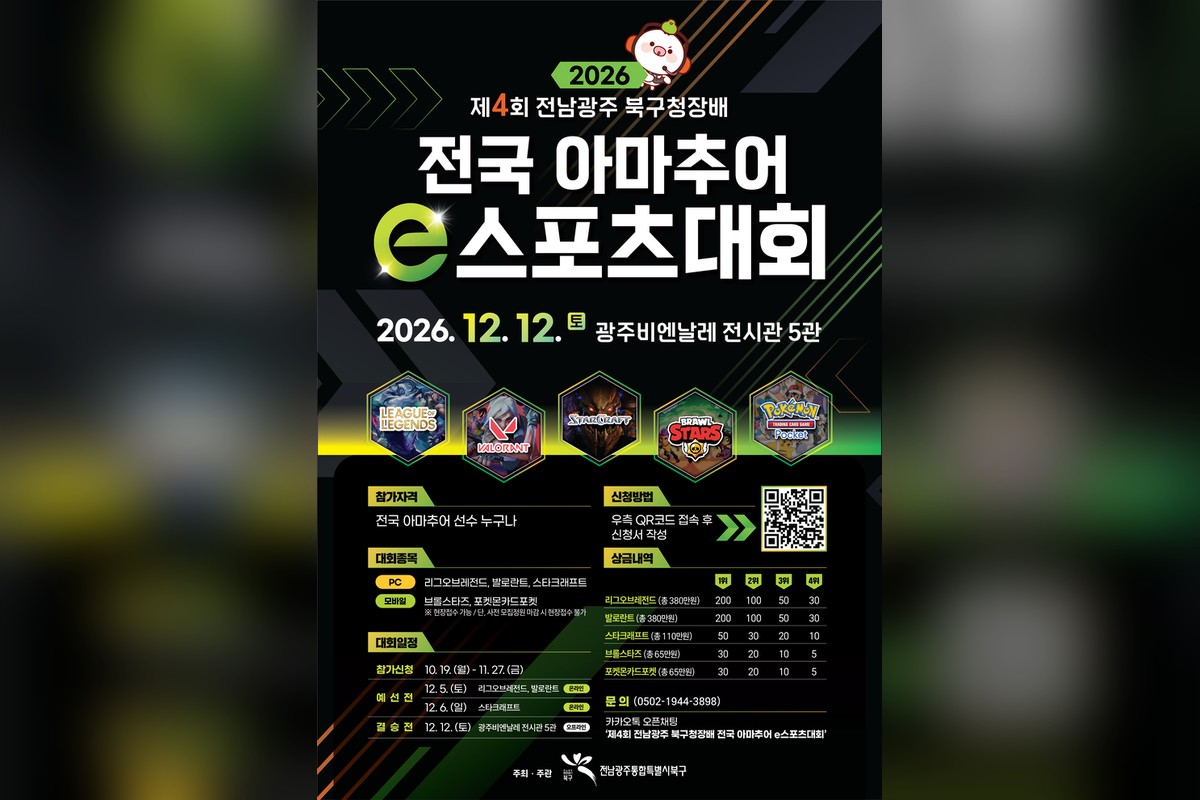
광주 북구 e스포츠 대회, 아마추어 300여 명 5개 종목 격돌…총상금 1,000만 원
더팩트
[더팩트ㅣ이선영 기자] 지방은행에서 시중은행으로 전환한 iM뱅크가 전국 단위 영업을 확대하고 있지만 수도권 고객 기반 확보와 수익성 개선은 여전히 과제로 남아 있다. 기업금융을 중심으로 대출자산을 늘리고 건전성도 개선했으나 예금 기반은 여전히 대구·경북에 집중돼 있고, 순이익마저 감소하면서 전국구 은행으로서의 경쟁력을 입증해야 하는 상황이다.
4일 금융권에 따르면 iM뱅크는 2024년 5월 지방은행에서 시중은행으로 전환한 이후 기업금융과 비대면 소매금융을 결합한 '뉴 하이브리드 뱅크(New Hybrid Bank)' 전략을 추진하고 있다. 기업금융 전문인력(PRM)을 활용해 전국의 기업 고객을 확보하고, 개인 고객은 모바일 플랫폼을 중심으로 유치하는 방식이다.
시중은행 전환 이후 외형 확대에서는 일정 부분 성과가 나타났다. iM뱅크의 올해 9월 말 원화대출 잔액은 62조425억원으로 전년 동기 대비 6.8% 증가했다. 특히 대기업대출은 지난해 말 4조4804억원에서 올해 9월 말 7조1667억원으로 약 60% 늘었다. 같은 기간 중소기업대출 증가율은 3.4%에 그쳤다.
기업금융 확대의 핵심은 PRM이다. PRM은 영업 경험이 풍부한 전문인력이 기업을 직접 찾아가 금융서비스를 제공하는 방식으로, 기존 영업점 중심의 기업금융과 차별화된다. PRM 여신 잔액은 2023년 말 3조3462억원에서 올해 상반기 말 5조7818억원으로 약 72.8% 증가했다. 3분기 말에는 6조2179억원으로 늘어 전년 동기 대비 32.0% 성장했다.
지역별 여신 구조에도 변화가 나타나고 있다. iM뱅크가 집계한 서울·경기·인천·대전 지역 여신 비중은 2022년 말 15.9%에서 2023년 말 17.8%, 2024년 말 18.7%, 지난해 말 18.8%로 높아졌다. 올해 상반기 말에는 30.4%를 기록하며 처음으로 30%를 넘어섰다.
문제는 기업대출을 중심으로 영업 지역을 넓혔지만 예금과 영업망은 여전히 기존 영업권에 크게 의존하고 있다는 점이다.
한국신용평가가 지난 5월 발표한 iM뱅크 신용평가 보고서에 따르면 올해 3월 말 기준 원화대출금의 70.3%, 원화예수금의 72.9%가 대구·경북 지역에 집중돼 있다. 국내 영업점 123개 가운데 98개도 대구·경북에 위치했다. 전체 영업점의 약 79.7%가 기존 영업권에 몰려 있다.
한국신용평가는 iM뱅크가 대구·경북에서 안정적인 영업 기반을 확보하고 있지만 다른 지역의 영업 기반은 상대적으로 미흡하다고 평가했다. 전국 기준 여수신 시장점유율은 2% 내외인 반면 대구·경북에서는 여신 약 25%, 수신 35~38% 수준의 점유율을 유지하고 있다는 분석이다.
이는 시중은행 전환 이후 기업대출을 통해 전국 영업을 확대하고 있지만 개인 고객의 예금과 주거래 계좌까지 전국 단위로 확보하는 데는 추가적인 노력이 필요하다는 의미로 해석된다.
디지털 채널을 통한 고객 확보에서도 성장과 한계가 동시에 나타나고 있다.
iM뱅크의 디지털 가입 고객 수는 2024년 말 387만8000명에서 지난해 말 443만8000명, 올해 1분기 말 447만7000명으로 증가했다. 반면 iM뱅크 앱과 iM샵, 기업뱅킹을 합산한 월간활성이용자수(MAU)는 지난해 말 204만7000명에서 올해 1분기 말 202만9000명으로 1만8000명 감소했다. 가입 고객은 늘었지만 실제 이용 규모는 소폭 줄어든 것이다.
또 소비자리서치업체 컨슈머인사이트가 지난해 발표한 금융 인사이트 분석에 따르면 대구·경북 외 지역 거주자의 iM뱅크 앱 설치율은 2023년 평균 0.7%에서 2025년 1분기 1.6%로 높아졌다. 그러나 앱 설치 고객 가운데 정기적으로 이용하는 고객의 비율인 '진성화율'은 2024년 1분기 57.2%에서 2025년 1분기 48.9%로 8.3%포인트 하락했다.
iM뱅크도 수도권 개인 고객 확보를 위해 다양한 마케팅을 추진하고 있다. 지난 4월에는 쿠팡이츠와 손잡고 서울·수도권 20~40대 고객을 대상으로 공동 마케팅을 진행했다. 앱에 처음 로그인하는 고객에게 기프트카드를 제공하고, 비대면 계좌를 신규 개설해 결제까지 이용하면 추가 혜택을 지급하는 방식이다.
같은 달 현대카드와 시중은행 전환 이후 첫 제휴 신용카드인 'iM뱅크-현대카드 M'을 출시하는 등 전국 단위 고객 접점 확대에도 나섰다.
수익성 개선 역시 시급한 과제다. iM뱅크의 올해 3분기 누적 당기순이익은 3615억원으로 지난해 같은 기간 3666억원보다 1.4% 감소했다. 이자이익은 1조1851억원으로 전년 동기 대비 6.8% 증가했지만, 비이자이익이 지난해 878억원 흑자에서 올해 28억원 적자로 돌아서면서 이익 증가 효과를 상쇄했다.
판매관리비도 지난해 같은 기간 5155억원에서 올해 5492억원으로 늘었다. 이에 따라 영업이익은 4620억원에서 4386억원으로 5.1% 감소했고, 자기자본이익률(ROE)은 9.41%에서 9.01%로 낮아졌다.
핵심 수익성 지표인 순이자마진(NIM)도 하락했다. 올해 3분기 NIM은 1.75%로 직전 분기 1.82%보다 0.07%포인트 떨어졌다. 같은 기간 원화예수금 중 핵심예금 비중은 38.3%에서 37.0%로 하락한 반면 정기예금은 증가했다. 저원가성 예금 확보가 수익성 개선에 중요한 과제로 떠오른 이유다.
비이자이익 부진에는 채권 등 유가증권 운용수익 감소가 영향을 미쳤고, 판매관리비에는 통상임금 관련 비용과 교육세율 인상 등 일회성 요인도 반영됐다.
건전성 지표는 개선됐다. 올해 9월 말 iM뱅크의 고정이하여신비율은 0.77%로 전년 동기 대비 0.07%포인트 낮아졌고, 대손비용률은 0.40%로 0.10%포인트 하락했다.
증권가에서는 외형 성장과 수익성 회복 속도를 구분해 평가하고 있다.
김은갑 키움증권 연구원은 지난달 30일 iM금융지주에 대한 보고서에서 주주환원 강화에도 이익 회복 속도는 더디다고 분석했다. 이자이익 증가에도 비이자이익 부진과 비용 부담으로 그룹 순이익이 감소했다는 설명이다. 다만 자본비율 개선에 따른 주주환원 확대 가능성은 긍정적으로 평가했다.
NH투자증권 역시 3분기 실적 분석에서 은행의 비이자이익 부진을 지적하면서도 건전성 개선과 증권 계열사의 실적 회복을 긍정적인 요인으로 평가했다. 은행의 수익성 회복 여부가 향후 그룹 전체 실적에도 영향을 미칠 수 있다는 분석이다.
iM뱅크는 향후 수익성 개선을 기대하고 있다. 신수환 iM뱅크 경영기획그룹장은 3분기 실적 발표 컨퍼런스콜에서 운용금리 재산정 효과가 조달 부문보다 크게 나타날 것으로 예상하면서 4분기 NIM이 전분기 대비 0.01~0.02%포인트 상승할 수 있다고 전망했다.
시중은행 전환의 성과를 평가할 핵심은 전국으로 확대한 영업 기반을 얼마나 안정적인 고객과 이익으로 연결하느냐라는 평가도 나온다. 기업금융 확대와 건전성 개선은 긍정적이지만 수도권 개인 고객 확보와 저원가성 예금 기반 확대, 비이자이익 회복까지 뒷받침돼야 전국구 은행으로서의 경쟁력을 입증할 수 있을 것으로 보인다.
금융권 관계자는 "시중은행 전환 초기에는 영업망과 대출자산 확대에 집중할 수밖에 없지만, 시간이 지날수록 실제 수익성과 고객 기반을 통해 성과를 평가받게 된다"며 "전국구 은행이라는 외형에 걸맞은 이익 창출 능력을 보여줘야 할 시점"이라고 말했다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음